

Giriş
DEX’ler, emir defteri ve AMM olmak üzere iki ana tipe ayrılır. İlk aşamada DEX’ler emir defteri modeliyle çalışıyordu, ancak likidite yeterince büyüme göstermedi. AMM işlem modelinin yükselmesiyle birlikte piyasa, işlem hacminde ve kullanıcı sayısında büyük bir artış yaşadı. 2017’de Bancor ile başlayan AMM trendi, 2018’de Uniswap’ın önderliğinde Sushiswap, Balancer gibi protokollerle devam etti. Curve Finance ise stablecoin alım satımına odaklandı. Günümüzde çoğu zincir üstü DEX, Otomatik Piyasa Yapıcı (AMM) mekanizması üzerine kuruludur.
Bir işlemin gerçekleşmesinde dört ana rol bulunur: yatırımcı, toplayıcı (DEX veya toplayıcı), temel DEX protokolü ve likidite sağlayıcı. Günümüzde likidite sağlayıcılar yani piyasa yapıcılar, DEX’te merkezi öneme sahiptir ve farklı protokollerin ana ilgi odağıdır. Piyasa yapıcılar, sürekli alım satım fiyatı sunarak piyasaya likidite kazandırır ve kullanıcıların düşük slipaj ile en iyi fiyatlardan işlem yapmasını sağlar. DEX’te piyasa yapıcılar iki şekilde tanımlanır: profesyonel piyasa yapıcılar, emir defteri DEX’lerde emir sağlar; bireysel piyasa yapıcılar ise fon yatırarak ve algoritmalar yoluyla fiyat belirleyerek havuzlara likidite sunar. AMM DEX’lerdeki likiditenin büyük kısmı bireysel piyasa yapıcıların katkısıyla sağlanır.
AMM kavramı, piyasa yapıcıların fiyat teklifi gereksinimini ortadan kaldırarak DEX’lerde önemli bir yenilik sağladı. AMM algoritmaları, işlem fiyatını otomatik olarak belirler ve herkesin likidite sağlamasına olanak tanır. Ancak AMM’ler düşük sermaye verimliliği ve kalıcı olmayan kayıp gibi sorunlarla karşı karşıyadır. Sermaye verimliliği, daha az Kilitli Toplam Değer (TVL) ile daha yüksek işlem hacmi yaratma kabiliyetini ifade eder; bu da daha düşük slipaj ve yüksek piyasa derinliği anlamına gelir. Bir DEX’in çekirdek piyasa yapıcı algoritması, sermaye verimliliğini ve işlem deneyimini belirler. Bu nedenle, likiditenin piyasada yoğunlaşma eğilimi, DEX protokolleri arasındaki rekabeti de artıracaktır. Protokoller, daha fazla likidite çekmek ve pazar payını büyütmek için piyasa yapıcı algoritmalarını ve deneyimlerini sürekli geliştirir.
DODO, 2020 yılında yenilikçi PMM (Proactive Market Maker) algoritmasını tanıttı. Bu algoritma, dış piyasa yapıcı tekliflerini entegre ederek likiditeyi piyasa fiyatı etrafında toplar, slipajı azaltır ve sermaye verimliliğini artırır. Protokol, birkaç yıl içinde ürün portföyünü oluşturmayı başarmıştır; bu makalede PMM algoritmasının fiyatlandırma mantığı, ürün deneyimi, token modeli ve güncel gelişmeleri detaylı şekilde analiz edilmektedir.
DODO’ya Başlangıç
DODO, Ağustos 2020’de Ethereum ana ağında başlatılan bir DEX projesidir. “Spot havuz” modelinde çalışır ve kendine ait PMM (Proactive Market Maker) algoritmasıyla likiditeyi referans fiyat etrafında hızla toplar, böylece sermaye verimliliğini artırıp slipajı düşürür. Protokoldeki akıllı yönlendirme özelliği, diğer DEX’lerdeki teklifleri arayarak kullanıcıya en iyi fiyatı sağlar. Token alım satım ve fon havuzu yönetimi haricinde, kitle fonlama havuzu token ihracı DODO’nun özgün bir diğer özelliğidir.
Proje, Binance Labs ve Coinbase Ventures gibi önde gelen kurumların yatırımlarını arkasına almıştır. Mart 2021’den itibaren staking ve likidite madenciliği ödülleri sunulmaya başlanmıştır. Ürün; Ethereum, BSC, Polygon, Arbitrum ve Optimism gibi çoklu halka açık zincirde kullanılabilmektedir. Ayrıca zincirler arası varlık ticareti de mümkün hale getirilmiştir. Bu yılın nisan ortasında, v3’ün Beta test sürümü kaldıraçlı profesyonel LP desteğiyle duyurulmuştur.
PMM Algoritması
PMM (Proactive Market Maker) algoritması, DODO ekibi tarafından geliştirilen ve uygulanan yeni nesil bir zincir üstü likidite çözümüdür. Bu algoritma, belirli bir tokenin piyasa fiyatı etrafında yüksek miktarda piyasa yapıcı fonunu toplayabilen çok yönlü bir likidite altyapısıdır. Böylece, görece düzenli fiyat eğrileri ve güçlü likidite sunar.
PMM fiyatlandırmasında, baz token işlem çiftindeki kısa çizgiden önce gelen tokeni; teklif token ise kısa çizgiden sonra gelen tokeni ifade eder. Örneğin, ETH-USDC çiftinde ETH baz token, USDC teklif tokenidir. Bir işlemde fiyat, 1 baz token karşılığında alınabilen teklif token miktarını gösterir. PMM algoritmasının matematiksel formülü şöyledir:
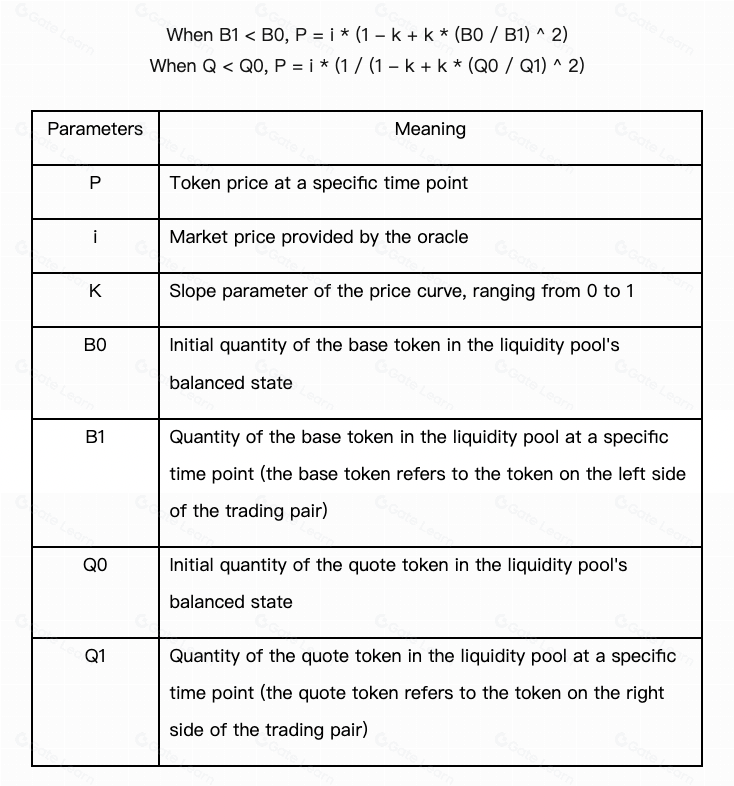
Burada i, oracle’dan alınan referans fiyatıdır. Eğri şekli ve likidite dağılımı, k parametresiyle esnek biçimde ayarlanabilir. k, işlem eğrisinin eğimini belirleyen risk parametresi olup, 0 ile 1 arasında seçilebilir; likiditeyi “0’dan pozitif sonsuza” dağıtırken referans fiyat çevresinde yoğunlaştırır. k değeri büyüdükçe eğri daha kıvrımlı olur. Değişik k değerleri farklı fiyat eğrileri oluşturur; k=1 ise Uniswap’ın likidite eğrisini temsil eder.
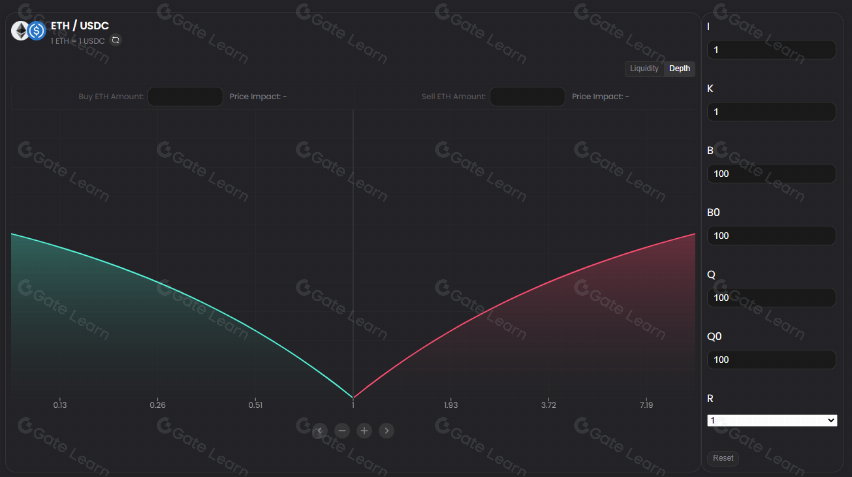
PMM algoritmasının fiyat eğrisini nasıl oluşturduğunu göstermek için ekip bir fiyat eğrisi simülatörü sunmuştur.
Görsel Kaynağı:
Fiyatlandırma Mantığı
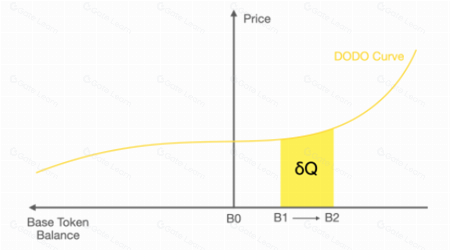
Yatırımcılar açısından en kritik unsur, işlemin fiyatıdır. PMM algoritmasındaki fiyatlandırma formülü, puanlama esasına göre türetilmiştir:
Görsel kaynağı:
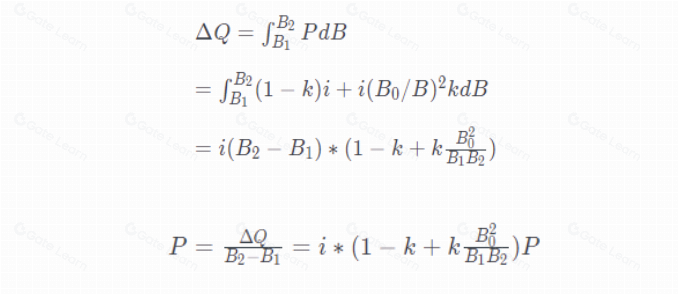
Aşağıda, PMM algoritmasının uygulandığı DODO Classic Pool’un tüm işlem fiyatlandırma mantığı anlatılmaktadır. Örneğin, ETH-DODO havuzunda başlangıçta 10 ETH ve 1.000 DODO, ayrıca k = 0,5 olsun.
Dış teklif = piyasa fiyatı = 0,01 olduğunda, Alice 100 DODO ile ETH almak istiyor. 100 DODO’yu akıllı sözleşmeye gönderdiğinde, formüle göre P = 0,01 [1 - 0,5 + 0,5 (1.000\^2 / 1.0001100)] = 0,009545 olur. Yani her DODO, akıllı sözleşmede 0,009545 ETH’ye çevrilebilmektedir. Alice’e 100 0,009545 = 0,9545 ETH aktarılır. Havuzda 1.100 DODO ve 9,0455 ETH kalır; 100 DODO ise 0,8223 ETH’ye (=11/9,0455) karşılık gelir.
Yani Alice, 100 DODO ile aslında 1 ETH alamaz, 0,9545 ETH alır; bu da slipaj oranının (1 - 0,9545)/0,9545 = %4,766 olduğu anlamına gelir. Böylece arbitraj fırsatı oluşur; Bob adlı arbitrajcı, fiyatı tekrar 0,01 seviyesine getirmek için ETH karşılığında DODO alır.
Tüm işlem akışı dış referans fiyatlarına bağlıdır. Örnekte dış piyasa fiyatının doğru olduğu kabul edilmiştir. Ancak gerçekte dış fiyat akışında gecikme yaşanabilir; DODO’nun zincir üstü fiyatı ve piyasa fiyatı arasında fark oluşur. Bu durumda, DODO likidite sağlayıcıları ciddi piyasa yapıcı riski taşır. Protokol, gecikmeli fiyat akışının etkisini azaltmak için Polygon, Arbitrum ve Optimism gibi Katman 2 ağlarında konuşlanmıştır.
Ürün Deneyimi
Klasik İşlem Havuzu
Platform, temel varlık alım satım ve limitli emir imkânı sunar; %0,1 işlem ücreti alınır. Ağ içindeki işlemlerin yanı sıra zincirler arası işlemler de desteklenir. Ayrıca, diğer DEX’lerden en iyi fiyat teklifini sunmak üzere akıllı yönlendirme işlevi de aktif biçimde kullanılmaktadır.
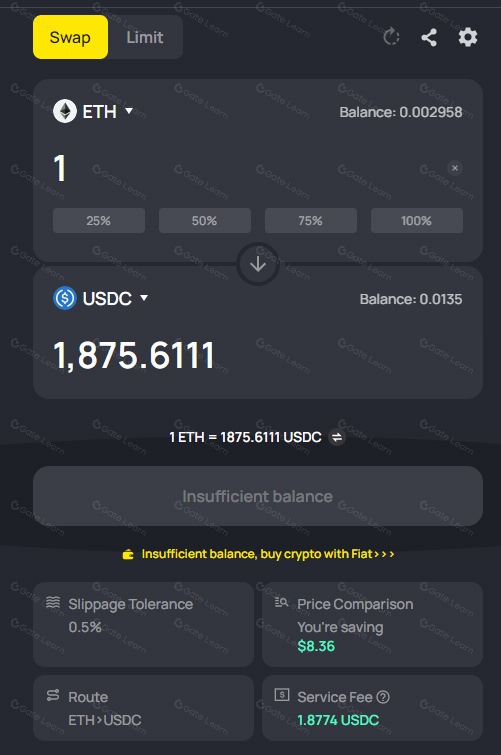
Görsel kaynağı:
https://app.dodoex.io/?network=arbitrum&from=ETH&to=USDC
Likidite Sağlama
Kullanıcılar havuz sayfasında mevcut bir havuza katılabilir veya yeni bir havuz oluşturabilir. DODO algoritması, tek taraflı likidite sağlamaya olanak tanır.
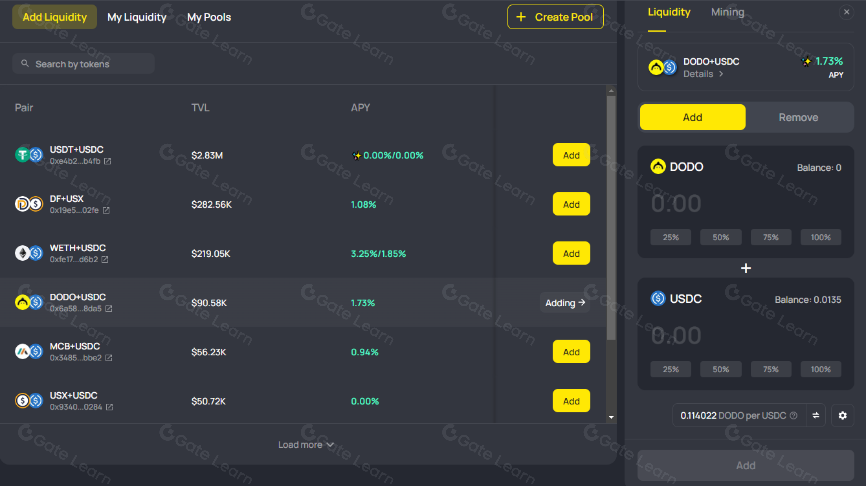
Görsel kaynağı:
https://app.dodoex.io/pool?network=arbitrum
Kitle Fonlama
DEX’lerde likidite sağlama, önceden işlem alma, yüksek alım maliyeti ve likidite eksikliği gibi sorunlarla karşı karşıyadır. DODO, bu sorunları ortadan kaldırmak ve düşük maliyet, yeterli likidite ile yatırımcılara adil fırsatlar sunmak amacıyla borsa piyasasındaki “açık artırma” modelinden esinlenerek Crowdpooling adını verdiği yeni bir ihraç yöntemi geliştirmiştir.
Bu süreçte proje sahibi belirli miktarda token ve fiyat ile ihraç limitini önceden belirler.
Belirlenen süre boyunca herkes başvuru için fon yatırabilir. Dağıtım, yatırılan fon miktarına göre yapılır. Talebin arzı aşması durumunda, token dağıtımı yatırılan fona göre olur ve fazla fonlar iade edilir. Kitle fonlama dönemi sona erdiğinde DODO platformunda otomatik olarak bir havuz oluşturulur ve alım-satım kitle fonlama fiyatı üzerinden başlar.
Ek olarak, kitle fonlama sürecinde bir likidite koruma mekanizması da yer alır. Koruma dönemi boyunca havuzu başlatan taraf likiditeyi çekemez; böylece Uniswap’a benzer erken Rug-Pull olaylarının önüne geçilir.
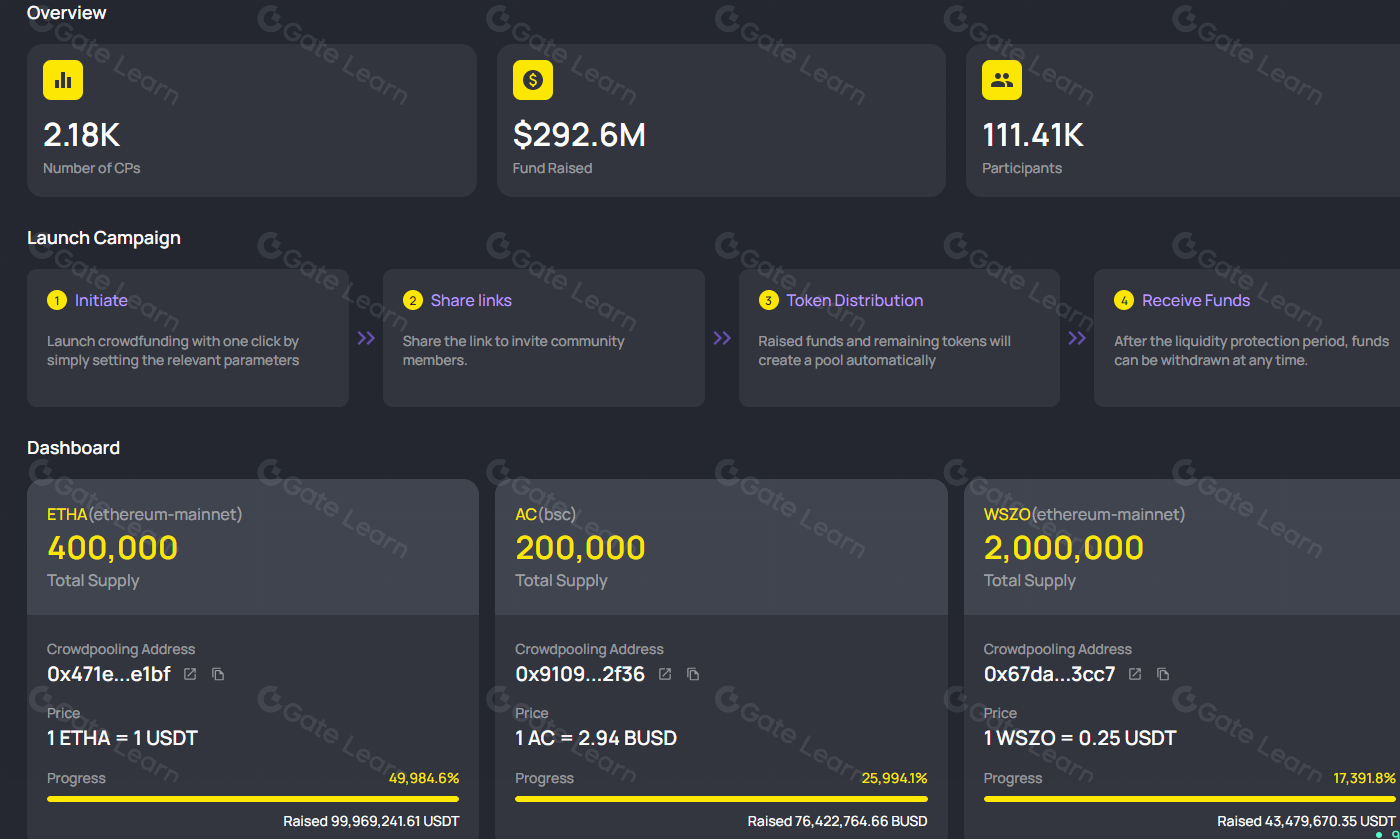
Görsel kaynağı:
https://app.dodoex.io/cp/all?network=arbitrum
Token Modeli
DODO tokenlerinin toplam arzı 1 milyar olup; %60’ı topluluk için, %15’i çekirdek ekip için, %16’sı yatırımcılar için, %8’i pazarlama ve iş ortakları için, kalan %1’i ise ilk IDO rezervi olarak ayrılmıştır.
DODO protokolü Ethereum, BNB, Arbitrum, Polygon, HECO, OKChain ve diğer ağlarda aktif olduğu için DODO tokenler farklı zincirlere dağıtılmıştır. Ekip, 3.325.000 DODO tokeni BNB zincirine, 5 milyon tokeni Arbitrum ana ağına ve 3.52 milyon tokeni Aurora ağına taşımıştır.
Protokol ayrıca çift tokenli bir yapıya ve vDODO adında bir tokene sahiptir. DODO tokenlerinin kullanım alanları şunlardır:
- Yönetişime katılım, oluşturma ve oy hakkı
- IDO ve kitle fonlamada indirim
- İşlem ücreti indirimi
vDODO tokenleri protokol içinde üyelik olarak işlev görür ve DODO tokenleri stake edilerek çıkarılır. Her 100 DODO stake eden kişi 1 vDODO token çıkarabilir. vDODO sahipleri oylamaya katılabilir, teşvik ödüllerinden yararlanabilir, işlem ücreti indiriminden ve gelirinden faydalanabilir. Böylece kullanıcılar DODO tokenlerini kilitlemeye teşvik edilir ve dolaşımdaki gerçek DODO arzı azalır.
DODO platformundan toplanan işlem ücretleri her ayın yaklaşık 22’sinde dağıtılır. Ücretin %80’i likidite sağlayıcılarına, %15’i DODO geri alımı ve vDODO sahiplerine vDODO dağıtımı için, %5’i ise topluluk hazinesine ayrılır.
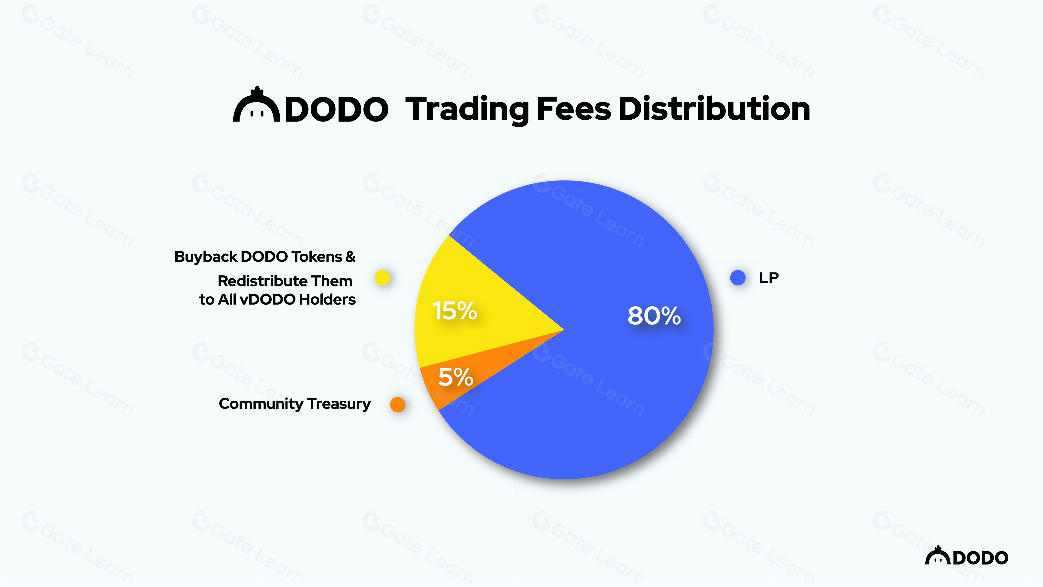
Görsel kaynağı:
https://docs.dodoex.io/english/tokenomics/vdodo
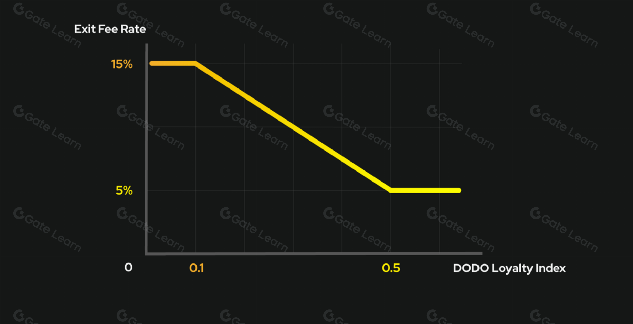
vDODO’yu tekrar DODO tokene dönüştürme işlemine “vDODO itfası” denir ve kullanıcılar orantılı olarak itfa ücreti öder. Bu ücretlerin %50’si doğrudan itfa edilmemiş vDODO sahiplerine vDODO olarak verilir, kalan %50’si ise yakılır. İtfa ücreti tutarı, DODO Sadakat Endeksi’ne (DLI) bağlıdır; basılan vDODO miktarı arttıkça, itfa ücreti düşer.
Görsel kaynağı:
https://docs.dodoex.io/english/tokenomics/vdodo
Gelişme Durumu
Resmi web sitesinin verilerine göre, DODO birden fazla zincire dağıtılmıştır. Toplam işlem hacmi 117,3 milyar doları aşmış, 20 milyon civarı işlem gerçekleşmiş ve toplam kullanıcı sayısı 2,3 milyonu geçmiştir.
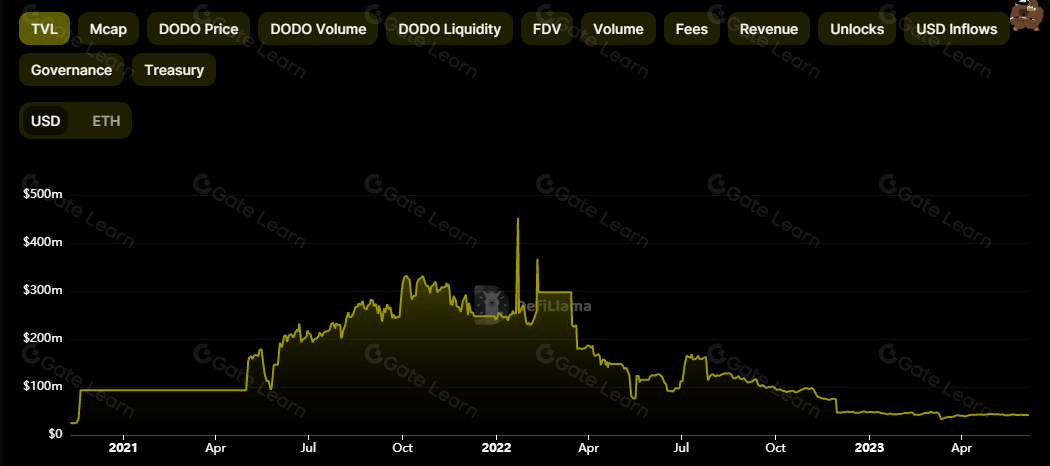
Likidite madenciliği teşvikleri sayesinde platformun kilitli toplam değeri (TVL), Ocak 2022’de 250 milyon dolara ulaşmışsa da, günümüzde bu rakam yaklaşık 40 milyon dolara gerilemiştir.
Görsel kaynağı:
https://defillama.com/protocol/dodo
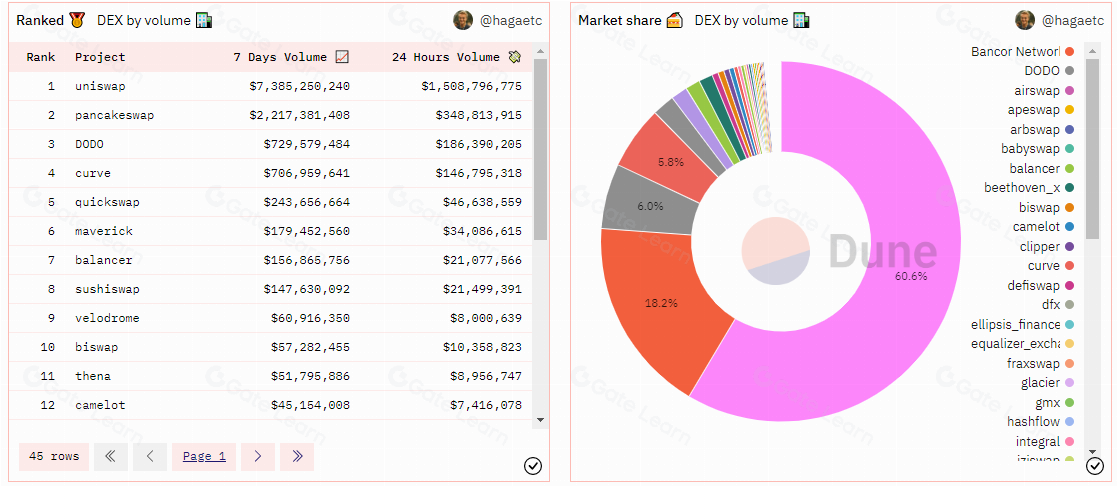
Platform, faaliyete geçtiğinden bu yana önemli fon ve kullanıcı birikimi sağlamış, sektörde kalıcı bir konum elde etmiştir. DEX platformları arasında rekabet yüksek seviyededir. Dune verilerine göre, zincirlerde işlem hacmi bakımından DODO yedi günlük yaklaşık 720 milyon dolar ve günlük yaklaşık 180 milyon dolar ile üçüncü sırada yer almaktadır. Ayrıca, %6’lık pazar payına sahiptir.
Görsel kaynağı:
https://dune.com/hagaetc/dex-metrics
DODO Nasıl Satın Alınır?
DODO sahibi olmanın bir yolu merkezi bir kripto para borsası kullanmaktır. İlk adım bir Gate TR hesabı oluşturmak ve KYC sürecini tamamlamaktır. Hesabınıza para ekledikten sonra spot piyasasında DODO satın alma adımlarını buradan inceleyebilirsiniz.
Sonuç
DODO’nun öne çıkan özelliği, aktif piyasa yapıcı olarak işlev gören PMM algoritmasıdır. Dış oracle’lardan alınan fiyatlar sayesinde değerleri referans fiyat etrafında toplayarak sermaye verimliliğini artırır ve slipajı azaltır. PMM algoritmasındaki eğim ve referans fiyat parametreleri bağımsız olarak ayarlanabilir, bu sayede çok çeşitli kullanım senaryolarına ve profesyonel piyasa yapıcılar ile proje ekiplerine uygun hale gelir. Kitle fonlama ise protokolün diğer özgün özelliğidir.
Zincir üstü DEX platformları arasındaki çetin rekabette DODO, yenilikçi PMM algoritması, çoklu zincir desteği ve likidite madenciliği faaliyetleriyle üçüncü sırada yer almakta ve pazarda güçlü bir konuma sahiptir.
Sorumluluk Reddi
* Yasal Uyarı 1: Bu içerik, yatırım tavsiyesi niteliğinde değildir. Dijital varlık alım-satımını teşvik etmeyi amaçlamaz, yalnızca bilgilendirme amaçlıdır. Kripto varlıklar yüksek risk içerir ve ciddi fiyat dalgalanmalarına maruz kalabilir. Yatırım kararı vermeden önce kendi finansal durumunuzu değerlendirmeli ve kararınızı bağımsız olarak vermelisiniz.
* Yasal Uyarı 2: Makalede yer alan veriler ve grafikler yalnızca genel bilgilendirme amacıyla sunulmuştur. Tüm içerikler özenle hazırlanmış olsa da, olası hata veya eksikliklerden dolayı sorumluluk kabul edilmez. Gate TR Akademi ekibi bu içeriği farklı dillere çevirebilir. Hiçbir çeviri makale, kopyalanamaz, çoğaltılamaz veya izinsiz dağıtılamaz.


İlgili Makaleler
Yeni Başlayan
HyperGPT (HGPT) Nedir?
Bu makale, HyperGPT (HGPT) projesinin altyapısı, ürünleri ve ekosistemi ile ilgili derinlemesine bir bakış sunarken, HyperGPT’nin hangi sorunlara çözüm sunduğuna odaklanıyor.
16.05.2025 18:10:16
Yeni Başlayan
Vita Inu (VINU) Nedir? VINU Hakkında Bilmeniz Gereken Her Şey
Vita Inu (VINU), sıfır işlem ücreti ve yüksek hız sunan topluluk odaklı bir meme coin’dir. VINU hakkında detaylı bilgi ve kullanım alanlarını keşfedin.
18.11.2025 08:27:24
Yeni Başlayan
Pangolin (PNG) Nedir?
Merkeziyetsiz finansın (DeFi) hızla büyüyen oyuncularından Pangolin, sunduğu farklı hizmetlerle öne çıkan önemli bir platformdur. Bu makale, Avalanche Ağı üzerinde çalışan merkeziyetsiz borsa (DEX) Pangolin’in özelliklerini ele alıyor.
18.11.2025 06:53:44