

Not: SWOT analizi bir projenin temel, operasyonel, teknik, sosyal, ekonomik ve hatta bir dereceye kadar idari unsurlarının değerlendirilmesidir. Bu, alım satım amacıyla kullanılacak bir model değildir. (NFA, DYOR)*
Güçlü Yönler, Zayıf Yönler, Fırsatlar ve Tehditler olmak üzere dört unsurdan oluşan SWOT analizi çerçevesi, kuş bakışı bir bakış açısıyla bir projenin refah durumuna ilişkin üst düzey bir anlayış oluşturmak için mükemmel bir içgörü sağlar.
Hangi alanların daha fazla dikkat gerektirdiğine dair kararların formüle edilmesine, performans hedeflerinin belirlenmesine ve bir projenin nereye gittiğine dair temel bir anlayışın düzenlenmesine yardımcı olabilir.
Kriptoda nadiren (hiç kullanılmadıysa) kullanılan bu zamansız değerlendirme yöntemini dijital varlık alanına uygulamanın zamanı geldi.
Bugün, birlikte çalışabilirlik OG’si ve IBC’nin babası Cosmos (ATOM) bir SWOT alacak.
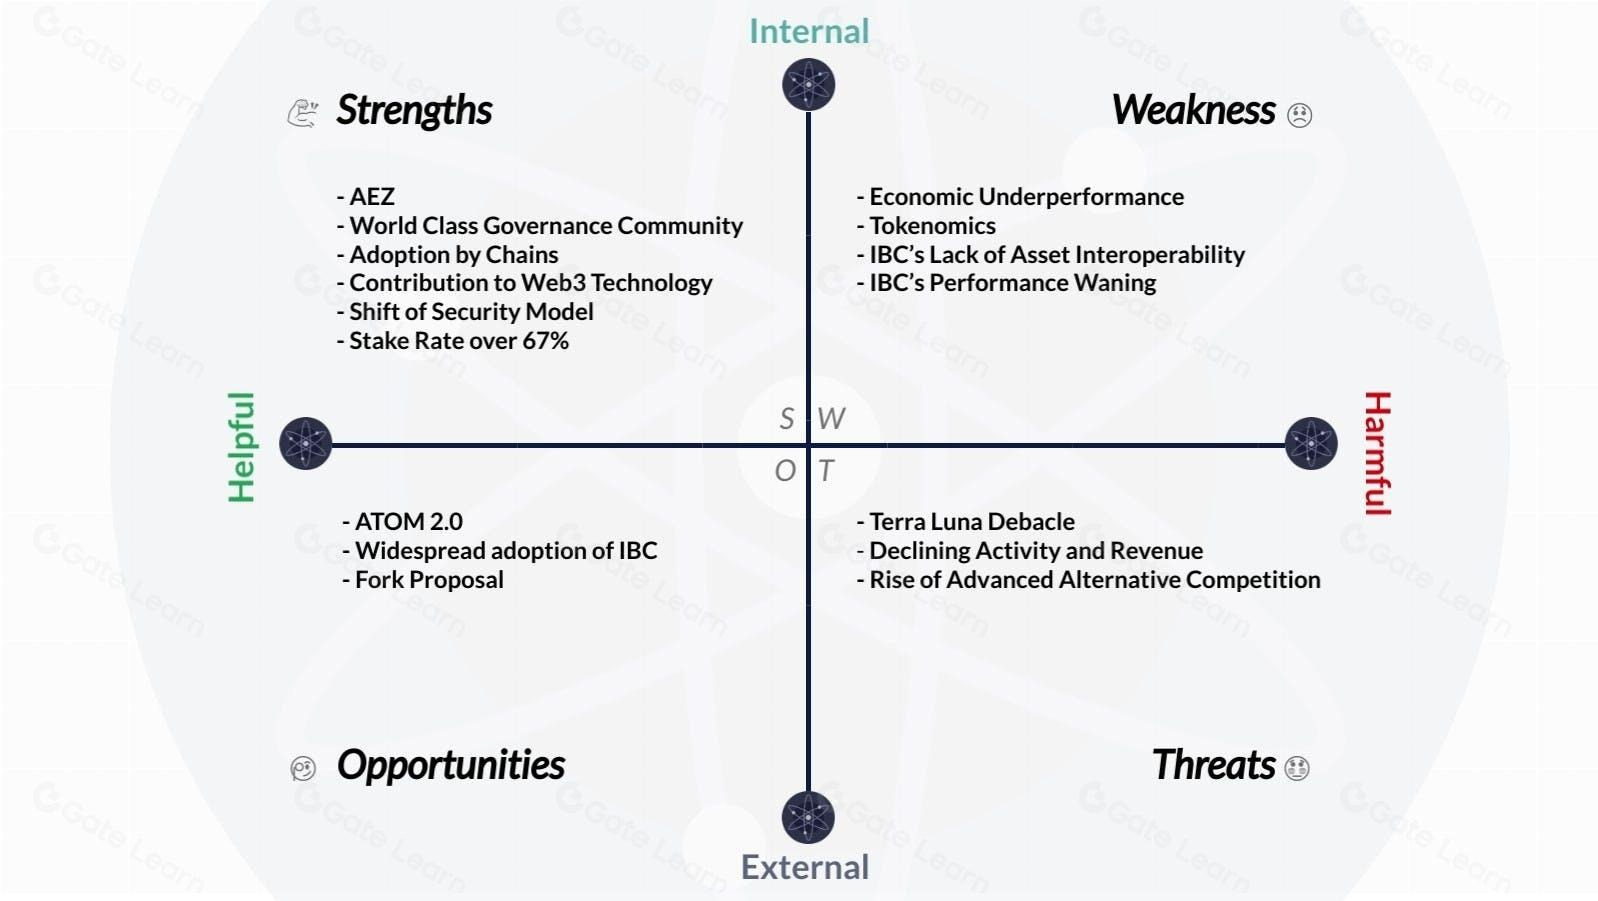
ATOM SWOT Analizi
Güçlü Yönler (Dahili) (Yardımcı)
1. AEZ
Atomik Ekonomik Bölge, Cosmos’un yaklaşan tekno-ekonomik revizyonunun merkezinde yer alıyor. Ekonomik Bölgenin amacı, ekosistemin ATOM tokeni ile uyumunu sıkılaştırmaktır. Kujira, Agoric, Osmosis, Stride, Neutron ve diğerlerinin de aralarında bulunduğu çok sayıda ağ şimdiden entegre olmuş ve gayretlerini taahhüt etmiştir. En temelde, AEZ’nin ana odak noktası ATOM’un zincirler arası faaliyetlerde temel bir rol oynaması ve zincirleri evrensel olarak uygulanabilir yönetişim çerçeveleriyle birleştirmektir.
2. Dünya Standartlarında Yönetişim Topluluğu
Ya efsanevi topluluk oluşturma becerileri, ya son derece zeki ekipler ya da her ikisinin bir kombinasyonu sayesinde Cosmos, hem sosyal hem de yönetişim platformları aracılığıyla inanılmaz düzeyde katılım sağlamıştır. Çekirdek topluluk her zaman aktif ve sürece dahil olarak projenin yönlendirilmesine ve ademi merkeziyetçiliğe olan ilginç bağlılığının sürdürülmesine yardımcı olmaktadır.
3. Zincirler Tarafından Benimsenme
Cosmos, ekosistemine bir proje akını yaşadı. Şimdiye kadar 46’dan fazla ağa ev sahipliği yapan ve bunların birçoğu kayda değer olarak kabul edilen (Osmosis, KUJI, Cronos, ThorChain, Injective, Secret, KAVA, Akash, vb.) ve Celestia ve dYdX gibi yeni lider projelerden oluşan bir boru hattına sahip olan Cosmos’un daha büyük endüstri bağlamındaki konumu “Çok Büyük-Başarısızlık” bölgesine girebilir.
4. Web3 Teknolojisine Katkı
Konsensüs mekanizmasından (CometBFT) zincirler arası iletişim protokolüne (IBC), uygulama zinciri tezine ve ötesine kadar pek çok çözüm Cosmos’un öncülük ettiği teknolojiden yararlandı ve SDK’ları aracılığıyla kullanıma sunuldu. Yeni teknolojik ilkeller şeklindeki değer, mükemmel dokümantasyonlarında yüklü olarak bulunabilir. Eğer bir proje gerçekten değerine göre değerlendirilebilseydi, Cosmos diğer temel katmanların %99’unu gölgede bırakırdı.
5. Güvenlik Modelinin Değişimi
Cosmos, mimarisinde tektonik dönüşümler geçirmektedir. Daha önce bir aktarma noktası olarak hareket eden Cosmos Hub, artık birleşik güvenlik sağlama noktası olarak hareket edecek. Etkili bir şekilde, bu değişim paylaşılan güvenliğe (birden fazla farklı ağın aynı doğrulayıcı setinden yararlandığı) vurgu anlamına gelmektedir. Fiyat ve güvenlik arasındaki zımni ilişki nedeniyle güvenlik için ekonomik ilkellerin (fiyat) kullanılmasına karşı bazı geçerli çürütmeler olsa da, tartışma esas olarak teoriye dayanmaktadır ve bir şey gerçekleşene kadar kanıtlanamaz. Yeni model, Cosmos’un Web3’te giderek artan altyapı sağlayıcıları havuzundan sıyrılmasına yardımcı olmak için yeterli olabilir.
6. %67’nin üzerinde Staking Oranı
Staking oranı, bir ekosistem topluluğunun bir projeyi destekleme isteğinin doğrudan bir ifadesidir. Tüm ATOM varlıklarının 2/3’ünden fazlasının stake edilmesiyle Cosmos, aynı kalibredeki diğer ağlar arasında en yüksek staking oranlarından birine sahiptir. ATOM’un geçen yıl (sadece fiyat açısından) en kötü performans gösteren şirketlerden biri olduğu göz önünde bulundurulduğunda, uzun vadeli staking sahiplerinin pozisyonlarını terk etmemeleri (hatta geçen yıl aynı dönemde %62 olan pozisyonlarını artırmaları) derin bir bağlılık göstermektedir. Staking oranı ne kadar yüksekse, dolaşımdaki arz o kadar kısıtlı ve talep ile fiyat arasındaki refleksivite o kadar keskin olur. Bu eğilim devam ederse, ATOM’un bunu yansıtmaması pek mümkün olmayacaktır.
Zayıflıklar (Dahili) (Zararlı)
1. Ekonomik Performans Düşüklüğü
Bir SWOT analizi genellikle fiyat hareketini hesaba katmazken, ATOM’un 1. kademe kripto projeleri arasında en kötü performans gösterenlerden biri olduğu gerçeğini görmezden gelmek mümkün değildir. Bağımsız Cosmos zincirlerinde ve genel olarak pazarda gerçekleşen parabolik büyüme ne olursa olsun, piyasa katılımcılarının ATOM ile ilgilenmediği görülüyor. İlginin ifadesi likiditeye benzer, ilginin daha fazla ilgiyi doğurduğu kendi kendini besleyen bir mekanizmadır.
2. Tokenomik
Cosmos etrafında uzun süredir tartışılan tartışmalı bir nokta, çekirdek sisteminin tasarımıdır; teknoloji şaşırtıcı olsa ve kesinlikle benimsenmiş olsa da, ATOM tokeninin ekonomisi değeri yakalama yeteneklerinde cansız olmuştur. Nispeten yüksek çift haneli sürekli enflasyon, Cosmos zincirinin ücretleri için bir gereklilik olmaması ve bu sorunların daha önce ele alınamaması, verimsiz ilk uygulamanın projeyi erken topluluk üyeleri şeklinde görünmez maliyetler sağlamaya zorlamasına atfedilebilecek uzun bir ideal altı performans dönemiyle sonuçlanmıştır. Sorun çözülebilir (ve şu anda çözülmektedir) ancak bu yeni modelin kendi içinde kusurlu olmayacağını garanti etmez.
3. IBC’nin Varlık Birlikte Çalışabilirliği Eksikliği
Blok Zincirleri Arası İletişim protokolünün teknik tasarımı ile ilgili daha az konuşulan bir nüans, varlıkların zincirler arasındaki hareketi sırasında kaputun altında gerçekleşen muhasebe sistemidir. Her transfer kendi izini oluşturur. Osmis’teki ETH (osm)ETH)’dir ve Osmosis’ten Kujira’ya taşınması (osm-kuji)ETH)’ye dönüştürür. Cronos’a taşınırsa, varlık (osm-kuji-cro)ETH) olur. Bu nedenle, diğer ETH’ler nasıl transfer edildiğine bağlı olarak farklı izlere sahip olacağından, birleştirilebilirliğini kaybeder. A tarafının KAVA’daki bir likidite havuzunda 10 ETH’si olduğunu ve B tarafının aynı havuzda likidite sağlamak istediğini düşünün. 10 (osm-kuji-cro)ETH)’lerini KAVA’ya taşıyan B tarafının varlığı, havuzdaki A tarafının (kava)ETH)’sinden farklı olan (osm-kuji-cro-kava)ETH) olur; bu nedenle, B tarafı KAVA likidite havuzlarına katılamaz; buna uyum sağlamak için yerleşik sofistike özelleştirmeler yapılmadıkça veya ETH’lerinin ayak izini yeniden takip etmedikçe.
4. IBC’nin Performansı Düşüyor
Interblockchain Communications Protocol’ü (IBC) bir zamanlar sektörün birlikte çalışabilirlik alanındaki en umut verici yeniliklerinden biri olarak müjdelenmiş ve Cosmos’un >45’in üzerinde bağımsız zincire ev sahipliği yapmasına katkıda bulunmuştur. Ancak son bir yıldır IBC’ye yönelik taleplerin azaldığı görülüyor. Toplam transferler -%38’in üzerinde, Tekil göndericiler -%48 ve Tekil Alıcılar -%48 azalmıştır. Bu eğilim devam ederse, bir zamanlar yüceltilen bu teknolojinin unutulmaya yüz tuttuğunu görmemiz an meselesi olabilir.
Fırsatlar (Harici) (Faydalı)
1. ATOM 2.0
ATOM tokenomiğinin dönüştürülmesi için Vakıf tarafından girişimler başlatılmıştır. Merkezileşme kaygılarını, değer tahakkukunu ve enflasyonu ele almak için çok sayıda parametre ayarlaması. Halihazırda 848 sayılı yönetişim önerisiyle yavaş yavaş uygulanmakta olan staking oranı yaklaşık %14’den %10’a düşürülmüş ve gerçek getiri %19,3’den %13,4’e indirilmiştir. Enflasyonun düşmesiyle birlikte, kullanıcıların varlıklarını ellerinde tutma ve bunun için DEFI uygulamaları bulma eğilimleri artmaktadır. Değer tahakkuku, zincirler arası yerleşimleri kolaylaştırmak için ATOM tokenlerinin kullanımı ile bağımsız ortamların hizalanması yoluyla uygulanacaktır. Merkezileşme ile ilgili olarak, Cosmos şu anda Nakamoto katsayısında 8 puan almaktadır, yani ağı çökertmek için 177 doğrulayıcıdan yalnızca 8’i yeterlidir. Yeni rejim kapsamında, tahsisatlarını aşırı yoğunlaştıran yetkilendiriciler için caydırıcı önlemler alınacaktır; doğrulayıcı dengelerinin yanı sıra artan bir vergi ve bunun karşılığında son kullanıcıları daha küçük doğrulayıcılara olan delegasyonlarını artırmaları için ekonomik olarak teşvik edecektir.
2. IBC’nin yaygın olarak benimsenmesi
Bu biraz joker, karanlıkta kalmış, zar atmak gibi bir olasılık, ancak devasa olumlu etkileri olan bir olasılık. Yeni ATOM token modelinin değeri yeterince yakalama vaadini yerine getirmesi ve IBC’nin sorunsuz birlikte çalışabilirlik işlevselliği sağlama vaadini yerine getirmesi durumunda, Cosmos’un benimsenmesinin hızlanması yoluyla sektöre daha da yerleşmesi için iyi bir şans vardır.
3. Çatallanma Önerisi
Tendermint’in kurucusu ve Cosmos’un ortak yaratıcısı Jae Kwon, aktivizmi ve radikal tutumuyla tanınıyor. Kısa bir süre önce ortaya çıktı ve Cosmos’un şu anda yetersiz yönetişimden muzdarip olduğu göz önüne alındığında, ağın çatallanmasının en iyisi olacağını söyledi. Genel olarak, çatallar orijinal zincirin bütünlüğünü olumsuz yönde etkileyebilen ve toplulukların bölünmesine neden olabilen kötü şöhretli bir olaydır. Bununla birlikte, bu durum Cosmos için ters bir potansiyele sahip gibi görünmektedir çünkü ağ içindeki sürekli anlaşmazlıklara bir son verecek ve sahiplerini yeni tokenlerle zenginleştirecektir. İster tamamen spekülatif bir airdrop avcılığı isterse dahiyane bir ekonomik çözüm olsun, olası bir çatallanmadan bahsedilmesi aslında kripto piyasaları tarafından nispeten iyi karşılandı. İnsanlar birbirlerinin önüne geçmeye ve sert çatala hak kazanmaya çalışırken bu durumun fiyat üzerinde kısa ve orta vadeli çok güçlü etkileri olabilir.
Tehditler (Dış) (Zararlı)
1. Terra Luna Fiyaskosu
Cosmos SDK ile inşa edilen Terra, UST işlemlerinde on milyarlarca doları işleyen IBC uyumlu bir ağdı. Günler içinde Kripto piyasasının kapitalizasyonundan yüz milyarlarca doları tam anlamıyla silen muhteşem bir patlamanın ardından, sakatlayıcı kırbaç tüm sektöre yayıldı ve Cosmos ölümden 2 ay sonra -%75 üzerinde bir kayıp yaşadı. Açıkçası, Cosmos ve Terra Luna arasında doğrudan bir değer ilişkisi yoktu; ancak, SDK’larının kullanıldığı gerçeğine dayanarak, Comsos’un imajı, herhangi bir kripto protokolünün muhtemelen en önemli başarısızlıklarıyla lekelendi.
2. Azalan Faaliyet ve Gelir
Piyasadaki son derece olumlu havaya rağmen Cosmos’un kullanımında genel olarak düşüşler görülmüştür. Günlük aktif adres sayısı >17.000’den ~16.000’e düşmüş, günlük işlem miktarı yaklaşık %33 azalarak ~63.000’den ~40.000’e gerilemiş ve ortalama gelir yaklaşık %50 azalarak gülünç bir rakam olan 4.000 \$’dan daha da gülünç bir rakam olan 2.000 \$’a düşmüştür. Neyse ki, proje kendini sürdürmek için elde ettiği gelire güvenmiyor gibi görünüyor, aksi takdirde çoktan ölmüş olabilirdi.
3. Gelişmiş Alternatif Rekabetin Yükselişi
Ölçeklenebilirlik ve birlikte çalışabilirlik, Web3 ekonomisinin en agresif şekilde araştırılan sektörleri olmuştur, olmaktadır ve muhtemelen olmaya da devam edecektir. Her yeni nesil blok zinciri tabanlı teknolojiyle birlikte, öncekilerden daha iyi performans gösterme ve onların yerini alma kapasitesine sahip yeni üstün çözümler piyasaya çıkıyor. Rollup’lar, Alt Ağlar, Parachain’ler, Ödeme Kanalları, İç içe geçmiş yan zincirler; şu anda mevcut olan benzer yetenekleri mümkün kılan benzer teknolojinin artan miktarı muhtemelen zihin alanına hakim olmaya devam edecek ve Comsos gibi OG’leri kamu bilincinden daha da sıkıştıracaktır.
Temel Noktalar
Şaka ile “Entelektüeller için Dogecoin” olarak anılan Cosmos, tekno-ekonomik cennet ile ilgisizlik arasındaki sınırlarda yüzüyor.
Diğer ağlar için bir doğrulayıcı setinin sağlayıcıları olmaya yönelik mimari pivot tamamen yeni bir şey değildir; Eigen Layer gibi diğer projeler bu konuda ileridedir. Bununla birlikte, Cosmos’un yaklaşımı piyasada daha iyi benimsenirse, ATOM token için çok şey vaat ediyor.
Odada hala bir fil var; Cosmos’un ekonomik modellemesindeki mantıksal bir boşlukla ilgili geçerli çürütmeler. Doğrulayıcılar tarafından sağlanan güvenlik, sahip oldukları staking miktarına dayanıyorsa o zaman güvenliğin kendisi spekülatif unsurlara bağlıdır; fiyat düşerse, güvenlik de düşer.
Sonuç
Görünen o ki, tekno-politik iç rüzgarlara rağmen, Cosmos 0/1 katman sahnesinde baskın bir güç olmaya devam ediyor.
Daha önce bahsedilenlerin dışında, Cosmos’un neden önde gelen iki rakibi Polkadot ve Avalanche’den daha iyi bir seçenek olduğunu ortaya koyan sektörün Giga beyinlerinin (Placeholder Ventures’tan Chris Burniske gibi) desteğine ve maddi onayına sahip olduğu gerçeğidir.
Cosmos, inanılmaz yetenekli bir ekip, iyi niyetler, yenilikçi teknoloji ve gelişen bir topluluk olsa bile kriptoda hiçbir şeyin garanti olmadığının canlı bir kanıtıdır.
Sorumluluk Reddi
* Yasal Uyarı 1: Bu içerik, yatırım tavsiyesi niteliğinde değildir. Dijital varlık alım-satımını teşvik etmeyi amaçlamaz, yalnızca bilgilendirme amaçlıdır. Kripto varlıklar yüksek risk içerir ve ciddi fiyat dalgalanmalarına maruz kalabilir. Yatırım kararı vermeden önce kendi finansal durumunuzu değerlendirmeli ve kararınızı bağımsız olarak vermelisiniz.
* Yasal Uyarı 2: Makalede yer alan veriler ve grafikler yalnızca genel bilgilendirme amacıyla sunulmuştur. Tüm içerikler özenle hazırlanmış olsa da, olası hata veya eksikliklerden dolayı sorumluluk kabul edilmez. Gate TR Akademi ekibi bu içeriği farklı dillere çevirebilir. Hiçbir çeviri makale, kopyalanamaz, çoğaltılamaz veya izinsiz dağıtılamaz.


İlgili Makaleler
Yeni Başlayan
HyperGPT (HGPT) Nedir?
Bu makale, HyperGPT (HGPT) projesinin altyapısı, ürünleri ve ekosistemi ile ilgili derinlemesine bir bakış sunarken, HyperGPT’nin hangi sorunlara çözüm sunduğuna odaklanıyor.
16.05.2025 18:10:16
Yeni Başlayan
Vita Inu (VINU) Nedir? VINU Hakkında Bilmeniz Gereken Her Şey
Vita Inu (VINU), sıfır işlem ücreti ve yüksek hız sunan topluluk odaklı bir meme coin’dir. VINU hakkında detaylı bilgi ve kullanım alanlarını keşfedin.
18.11.2025 08:27:24
Yeni Başlayan
Pangolin (PNG) Nedir?
Merkeziyetsiz finansın (DeFi) hızla büyüyen oyuncularından Pangolin, sunduğu farklı hizmetlerle öne çıkan önemli bir platformdur. Bu makale, Avalanche Ağı üzerinde çalışan merkeziyetsiz borsa (DEX) Pangolin’in özelliklerini ele alıyor.
18.11.2025 06:53:44