

Ders 2
Ana Akım Mekanizmaların Detaylı Analizi: Fiat Destekli, Fazla Teminatlı ve Algoritmik Stablecoinler
Bu derste, fiat destekli, yüksek kripto teminatlı ve algoritmik stablecoinlerin rezerv, itfa ve tasfiye mantıkları karşılaştırılıyor; ayrıca USDT, USDC ve DAI gibi öne çıkan stablecoin türlerinin birbirleriyle aynı şekilde değerlendirilemeyeceği açıklanıyor.
Bu derste, fiat destekli, yüksek kripto teminatlı ve algoritmik stablecoinlerin rezerv, itfa ve tasfiye mantıkları karşılaştırılıyor; ayrıca USDT, USDC ve DAI gibi öne çıkan stablecoin türlerinin birbirleriyle aynı şekilde değerlendirilemeyeceği açıklanıyor.
Birinci derste stablecoinler, “fiyatlama ve dolaşım için altyapı” olarak tanımlanmış; aynı ismin, aynı risk anlamına gelmediği vurgulanmıştı. İkinci derste ise mekanizmanın yapısı mercek altına alınıyor: Piyasada bir token için “1 dolara sabitlenmiş” dendiğinde, bu fiyatı hangi unsur destekliyor? Banka hesabındaki rezervler mi?, zincir üstü teminat ve tasfiye süreçleri mi?, yoksa arz-talep dengesi ve piyasa güveni mi? Bu üç mekanizma arasındaki farkları anlamak, depeg, dondurma, getiri paketleme ve regülasyon başlıklarında çıkan haberleri doğru yorumlamanın anahtarıdır.
Fiat Destekli: Güven, İhraççı ve Rezervlerde
Temel Yapı
Kullanıcılar, itibari para veya muadili varlıkları ihraççıya (ya da yetkili bir kuruma) yatırır; ihraççı aynı miktarda stablecoin üretir (gerekirse ücretler düşürülür). İtfa aşamasında stablecoinler yakılır ve itibari para geri ödenir. Zincir üstü token, bir alacak hakkı ya da saklama payı temsil eder; temel değeri, rezervlerin gerçek, yeterli, likit ve bağımsız doğrulanabilir olup olmamasına dayanır.
Ortak Özellikler
- Rezerv varlıkları çoğunlukla nakit, kısa vadeli devlet tahvilleri ya da banka mevduatlarından oluşur (bileşim ihraççı açıklamalarına göre değişir)
- Merkezi bir faaliyet kuruluşu ve uyum arayüzü bulunur
- Genellikle adres dondurma ve engel listesine alma gibi uyum gereksinimleri vardır (suçla mücadelede gerekli, ama zincir üstü varlıkların tam anlamıyla sansür direnci sunmadığı anlamına gelir)
- Şeffaflık, düzenli açıklamalar, denetim raporları ya da rezerv kanıtlarına dayanır (frekans ve kapsam ihraççıya göre değişebilir)
USDT ve USDC: Her İkisi de Fiat Destekli, Fakat Yapısal Olarak Farklı (Eğitsel Karşılaştırma)
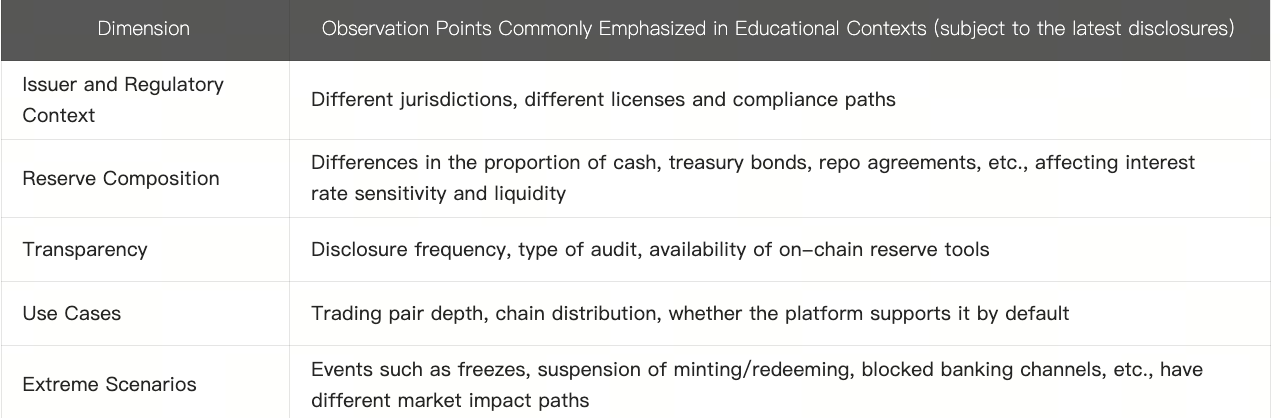
Ana Mekanizma Noktaları
Fiat destekli stablecoinlerde depeg’e genellikle “mekanik tasarım hataları” değil, güven ve likiditeye ilişkin sorunlar sebep olur: piyasada rezervlere dair şüphe, itfa işlemlerinde tıkanıklık, düzenleyici şoklar ya da kısa vadeli arbitraj sermayesi eksikliği, ikincil piyasa fiyatlarının 1 dolardan sapmasına yol açabilir. Eşitliğin eski haline dönmesi çoğunlukla açıklamalar, itfanın açılması, piyasa yapıcılığı ve arbitraj sayesinde mümkün olur; bu bazen hızlı, bazen ise kademeli şekilde gerçekleşir.
Avantajlar ve Maliyetler (Genel Bilgiler)
- Avantajlar: Kolay anlaşılır yapı, gelişmiş fiat on-ramp’ler, genelde yüksek likidite
- Maliyetler: Merkezi kredi riski, sansür riski, rezerv getirisi ve ihraççıya özgü operasyonel riskler
Yüksek Kripto Teminatlı: Güven, Sözleşmeler ve Teminatlarda
Temel Yapı
Kullanıcılar, ETH gibi değeri değişken varlıkları zincir üstünde kilitleyerek stablecoin (örn. DAI) borçlanır. Sistem, %100’ün üzerinde bir teminat oranı (ör. %150) gerektirir. Teminat değeri düştüğünde ve tasfiye sınırına yaklaştığında, tasfiye ediciler borcu ödeyip teminatı açık artırmaya çıkararak stablecoinin eksik teminatlı olmasını önler.
Ana Mekanizma Bileşenleri
- Teminat oranı & tasfiye eşiği: sistemin fiyat dalgalanmasına karşı toleransını belirler
- Tasfiye mekanizması & cezalar: tasfiye edicileri teşvik eder, kötü borçları önler
- İstikrar ücreti/faiz: arz-talebi dengeler, üretim ve ödeme motivasyonunu etkiler
- Yönetişim & parametre ayarları: teminat tipleri, üst limitler, tasfiye iskontoları yönetişimle değiştirilebilir (yönetişim riski ekler)
DAI ve Benzeri Yapılar: Neden “Tamamen Algoritmik” Değildir?
İlk dönemlerde DAI, “merkezsiz stablecoin” örneği olarak anıldı. Fakat pratikte teminat sepeti içinde merkezileşmiş stablecoinler ve gerçek dünya varlıkları da yer alabilir; böylece, kredi zinciri hem zincir üstü tasfiye mantığı hem de zincir dışı varlık kredilerini içerir. DAI’nin hacmi büyüdükçe, teminatındaki USDC payı belli bir dönemde %50’yi aşsa da, daha sonra gerçek dünya varlıklarına çeşitlenerek bu oranı düşürdü ve rezerv daha dengeli hale geldi. Dolayısıyla bu derste hâlâ “fazla teminatlı” olarak sınıflansa da, kullanıcıların güncel teminat kompozisyonunu kontrol etmeleri gerekir.
Depeg ve Risk
- Teminat çöküşleri: aşırı piyasa şartlarında tasfiye tıkanıklığı ve kötü borçlar oluşabilir
- Teminat ile stablecoinin beraber değer kaybı: sistemsel kriz anında korelasyon artar
- Yönetişim saldırıları ya da parametre hataları: hatalı teminat ekleme veya gevşek tasfiye ayarları
- Yukarı akış stablecoin depeg: teminat USDC gibi başka stablecoinler ise, zincirleme reaksiyon ortaya çıkabilir
Avantajlar ve Maliyetler
- Avantajlar: Zincir üstünde doğrulanabilir, DeFi uyumluluğu yüksek, doğrudan bir banka hesabına bağlı değildir
- Maliyetler: Karmaşık yapı, teminat oynaklığı, yönetişim/akıllı sözleşme riski, gas ücretleri ve operasyonel zorluklar
Algoritmik Stablecoinler (Algoritmik/Hibrit): Güven, Kurallar ve Piyasa Dinamiklerine Dayalı
Temel Yapı (Kavramsal)
Arzı (basma/yakma) algoritmalar yoluyla ya da çift token modeliyle (stablecoin + özsermaye/absorbe eden token) ayarlayarak eşitliği korumaya çalışır; tam fiat rezerv gerekmeyebilir. Ancak tarih boyunca birçok proje göstermiştir ki, saf algoritmik modeller stres anında hızla güven kaybeder.
Yaygın Başarısızlık Biçimleri (Eğitim Amaçlı)
- Ölüm sarmalı: hafif depeg → absorbe eden token satılır → token çöküşü → stablecoinin daha fazla değer kaybı
- Likidite kaybı: DEX havuzlarının ve piyasa yapıcıların çekilmesi, arbitraj imkanını sınırlar
- Getiri bağımlılığı: yüksek faiz mevduat çeker; getiri sürdürülemez olunca hızla çıkış ve panik yaşanır
- Eksik teminat veya sahte rezerv: adı algoritmik, temelde teminatsız
Tipik Örneklerin Eğitsel Değeri (ör. UST/LUNA yapıları)
Proje isimlerini ezberlemeyin, mekanizmayı analiz edin: Eğer “sabitlik” esas olarak piyasa inancı ve arbitraj döngülerine dayanıyorsa, bağımsız şekilde itfa edilebilen güçlü rezerv yoksa, sistem zor durumda çıpasız kalır. Bu tür yapılar, yeni ürün tasarımında düzenleyici ve piyasa açısından ihtiyatlı yaklaşımı kalıcı biçimde şekillendirmiştir.
Güncel Piyasa Durumu
Tamamen algoritmik stablecoinlerin payı, ana akım işlemler ve DeFi’de kayda değer biçimde azaldı. Ancak getiri wrapped ürünleri, sentetik dolarlar ve bazı hibrit modeller yeni isimlerle piyasaya çıkmaya devam ediyor. Bunları anlamak için, Ders 1’in sorularına dönmek gerekir: Ne itfa ediliyor? Nihai zararı kim karşılar? Likidite kaynağı nedir?
Üç Mekanizma Yan Yana: “Güven Dayanağı” Tek Bir Tabloda
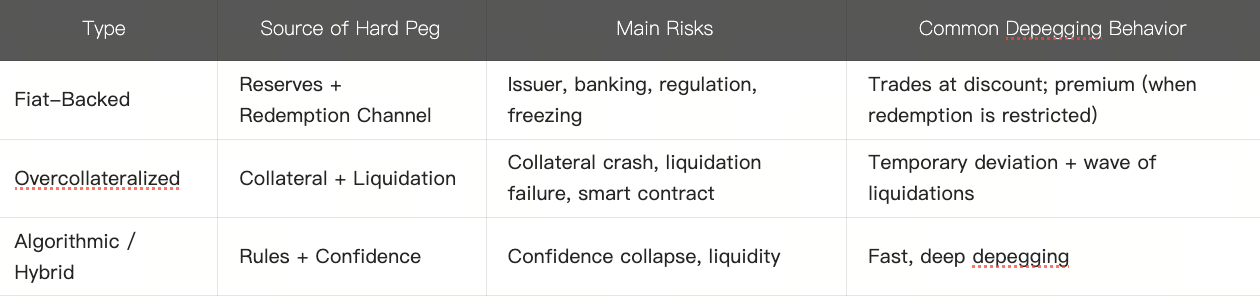
Basım, İtfa ve Arbitraj: Fiyat Nasıl Yeniden 1 Dolara Çekilir?
Birincil Piyasa (Basım/İtfa)
Eğer ihraççı, düşük masrafla 1:1 basım/itfa olanağı sunuyorsa, arbitrajcılar ikincil piyasada 1 doların altından alıp ihraççıya itfa eder; ya da 1 doların üstünde üretip piyasada satar ve fiyat sapmaları düzelir.
Buradaki sürtünmeyi KYC, minimum miktar, işlem süresi, ücretler, bankacılık saatleri gibi faktörler etkiler; yani sürtünme arttıkça, ikincil piyasa fiyatlarının sapması da uzun sürebilir.
İkincil Piyasa (Alım Satım & DeFi)
Çoğu kullanıcı doğrudan itfa yapmak yerine, borsalar ya da zincir üstü havuzlarda işlem görür. Burada, eşitlik, piyasa derinliği + arbitraj sermayesi + haber akışıyla korunur. Likiditesi zayıf zincir ya da havuzlarda, küçük bir satış baskısı dahi ciddi eşitsizliğe neden olabilir.
Fazla Teminatlı Modellerde “Örtük İtfa”
Borç ödenip teminat geri alınınca, dolaylı olarak stablecoin arzı yok olmuş olur; tasfiye ise zorunlu yoldur. Tasfiye piyasaları işlemezse, peg de zarar görür.
Regülasyon, Dondurma ve “Uyumlu Stablecoin” Tanımı
Fiat destekli modellerde sık karşılaşılan durumlar:
- Adres dondurma: kolluk talepleriyle bağlantılı; zincir üstü bakiye aktarılamaz hale gelebilir
- İhraççının şartları değiştirmesi: belirli zincirlerde basımı durdurma veya rezerv varlıklarını değiştirme
- Bölgesel kısıtlamalar: belirli bölgelerdeki kullanıcılar bu hizmeti kullanamaz
Bu unsurlar “proje dolandırıcılık” demek değildir; ürün özellikleridir. Eğer traderlar stablecoini uzun vadeli depolamak veya sınır ötesi transferde kullanmak isterse, denetlenebilirlik ile merkezsizlik arasında denge kurmalıdır.
Fazla teminatlı modellerde ise, regülasyon tartışmaları genellikle akıllı sözleşmeler ve yönetişim (teminatın yaptırım altındaki varlıkları içerip içermediği gibi) etrafında döner, fiat destekli modellerden farklı uygulanır.
Özet
Ders 2’nin ana noktası, piyasada “hepsi 1 dolar olarak anılan” stablecoinleri üç güven yapısına ayırmaktadır. Fiat destekli modeller, rezerv ve itfa kanallarına dayanır; riskler, ihraççı, banka ve uyuma odaklanır. Fazla teminatlı modeller, teminat, tasfiye ve yönetişime dayanır; riskler fiyat oynaklığı, sözleşme riski ve yukarı akış varlıklarındadır. Algoritmik modeller ise kurallar ve piyasa inancına dayanır; tarihsel olarak, baskı altında kolayca çözülme eğilimi gösterirler. Fiyat sabitliğini hem birincil piyasa arbitrajı hem de ikincil piyasa likiditesi sağlar; yüksek sürtünme ve düşük likidite ise sapmanın devam etmesine neden olur. Bu çerçeveyle, 3. derste doğrudan depeg ve panik zinciri yolları ele alınacak ve artmakta olan riske karşı hangi göstergelere dikkat edilmesi gerektiği işlenecektir.
Sorumluluk Reddi
Yasal Uyarı 1: Bu içerik yatırım tavsiyesi niteliği taşımamaktadır. Dijital varlıkların alım veya satımını teşvik etmeyi amaçlamaz ve yalnızca bilgilendirme amaçlıdır. Kripto varlıklar yüksek risk içerir ve önemli fiyat dalgalanmalarına maruz kalabilir. Herhangi bir yatırım kararı vermeden önce kendi mali durumunuzu değerlendirmeli ve kararınızı bağımsız olarak vermelisiniz.
Yasal Uyarı 2: Bu makalede yer alan veriler ve grafikler yalnızca genel bilgilendirme amaçlıdır. Tüm içerik özenle hazırlanmış olmakla birlikte, olası hata veya eksikliklerden dolayı sorumluluk kabul edilmemektedir. Gate TR Akademi ekibi bu içeriği farklı dillere çevirebilir. Çevrilen hiçbir makale izin alınmadan kopyalanamaz, çoğaltılamaz veya dağıtılamaz.
Dersler
Ders 1:Stablecoinler Nedir? Kripto Piyasasında “Dolar Sabitleyici” Neden Gerekli?
0 Kursu bitiren
Ders 2:Ana Akım Mekanizmaların Detaylı Analizi: Fiat Destekli, Fazla Teminatlı ve Algoritmik Stablecoinler
0 Kursu bitiren
Ders 3:Depeg ve Fon Çıkışları: Fiyatların 1 Dolar’dan Sapma Süreci ve Erken Uyarı Sinyalleri
0 Kursu bitiren
Ders 4:Maliyetler ve Sürtünmeler: Zincirler Arası, Borsa, Gas Ücretleri ve Fiyatları "Stabil" Tutmanın Gerçek Kayıpları
0 Kursu bitiren
Ders 5:Getiri Sağlayan Stablecoinler ve DeFi Katmanları: Getiri Kaynağı Nereden Gelir ve Riskler Nerede Birikir?
0 Kursu bitiren
Ders 6:Portföy ve Disiplin: Seçim, Çeşitlendirme, Olay Dönemleri ve Gözden Geçirme Kontrol Listesi
0 Kursu bitiren
Diğer Kurslar

Yeni Başlayan
Kripto Paralar Hakkında Araştırma Nasıl Yapılır?
Kripto sektöründe başarı ve başarısızlık arasındaki çizgi inanılmaz derecede ince olabilir. "Kripto Dünyasında Kendi Araştırmanızı Yapın (DYOR)" adlı bu kılavuz, bu dinamik ortamda güvenle ilerlemeniz için size araçlar, bilgi ve içgörüler sunmak üzere tasarlanmıştır. Derinlemesine incelemeye, kripto dünyasının karmaşıklıklarını çözmeye ve bilinçli bir yatırımcı olarak ortaya çıkmaya hazır mısınız?
Yeni Başlayan
DAO Temelleri
Merkeziyetsiz Otonom Organizasyonlar (DAO'lar), toplulukları, işletmeleri ve yatırımları organize etmenin yeni ve heyecan verici bir yoludur. Bu kurs, DAO'ların ne olduğunu, nasıl çalıştığını ve finans ve toplum üzerindeki potansiyel etkilerini kapsamlı bir şekilde anlamanızı sağlayacaktır. İster deneyimli bir kripto para yatırımcısı, ister meraklı bir girişimci, isterse de gelişmekte olan teknolojilerle ilgilenen biri olun, bu kurs size DAO dünyasında yolunuzu bulmanız için gereken bilgi ve araçları verecektir.
Yeni Başlayan
Kripto Para 101
Bu kursta, bu gelişmekte olan sektörle tanışmaya başlamanız için bilmeniz gereken her şeyi size sunacağız. Muhtemelen Bitcoin, Ethereum, blockchain, kripto para, madencilik ve benzeri terimleri duymuşsunuzdur. Bunları size öğretici, açık ve objektif bir şekilde sunacağız.

Yeni Başlayan
Kripto Para Uyumluluğunun Temelleri
Kripto paralar, eşi benzeri görülmemiş fırsatlar ve zorluklar sunarak finansal dünyayı devrim niteliğinde değiştiriyor. "Kripto Uyumluluk Temelleri" kursu, kripto düzenlemelerinin karmaşık dünyasına derinlemesine inerek küresel uyumluluk ortamına dair kapsamlı bir anlayış sunuyor. Dinamik kripto dünyasında güvenle yol almaya hazır mısınız? Hemen dalın ve bu hızla gelişen alanda önde kalmak için gereken bilgiyle donanın.
Yeni Başlayan
Sıfırdan Kripto Eğitimi
Kripto eğitim yolculuğunuzun bir sonraki adımına hoş geldiniz. Bu kursta odak noktamızı blockchain teknolojisinin kendisinden, ağlar üzerinde işlem gören kripto paralara taşıyoruz. Kursun sonunda Bitcoin, Ethereum ve binlerce diğer kripto paradan oluşan o gizemli dünya artık çok daha anlaşılır hale gelecek. Kripto paraların ne olduğunu, neden var olduklarını ve insanların bunları gerçek hayatta nasıl kullandığını öğreneceksiniz. Her şeyi teknik terimlerden uzak, sade ve anlaşılır şekilde aktaracağız.
Orta Seviye
Düzenlemeye Tabi Stabil Kripto Paralar ve MiCA Uyumluluğuna Giriş
Stabil kripto paralar, geleneksel finans ile blok zinciri tabanlı sistemler arasında bir köprü kurarak dijital varlık alanındaki en etkili yeniliklerden biri haline geldi. Ancak, hızlı benimsenmeleri şeffaflık, istikrar ve denetim konularında soruları gündeme getirdi. Avrupa Birliği'nin Kripto Varlık Piyasaları Düzenlemesi (MiCA), bu endişeleri gidermek için kapsamlı bir yasal çerçeve sunarak stabil kripto paralar için net kategoriler tanımlıyor ve ihraç edenler için uyumluluk yükümlülükleri belirliyor. Bu ders, düzenlenmiş stabil kripto paraların nasıl çalıştığını, MiCA'nın gerekliliklerinin ayrıntılarını ve düzenlemenin sektörün geleceği için ne anlama geldiğini inceliyor.