

Ders 3
Depeg ve Fon Çıkışları: Fiyatların 1 Dolar’dan Sapma Süreci ve Erken Uyarı Sinyalleri
Bu ders stablecoinlerin ikincil piyasa fiyatlarının sapmasına yol açan süreçler, fon çıkışı ve likiditenin bozulma mekanizmalarını ele alır; zincir üzeri, zincir dışı ve haber kaynaklı açıkça gözlemlenebilen erken sinyalleri özetler.
Mekanizma dersi, eşitliğin nasıl sabit kaldığını açıklar. Üçüncü derste ise şunlar ele alınır: eşitlik baskı altında olduğunda, piyasadaki fiyatlar neden 0,98 dolar, 0,95 dolar veya daha düşük seviyeleri yansıtır; bu sürecin kısa vadeli bir arbitraj fırsatı mı yoksa yükselen sistemik riskin habercisi mi olduğu değerlendirilir. “Depeg” ve “çıkış” terimleri sıkça birbirinin yerine kullanılır: depeg fiyat sonucunu, çıkış ise davranış ve likidite akışını tanımlar; bunlar genellikle birlikte görülse de aynı anda gerçekleşmeyebilir.
Depeg’in Göründüğü Noktalar: Birincil İtfa Fiyatı ile İkincil Piyasa Fiyatı
Stablecoinler için en az iki temel “fiyat” kavramı bulunur:
- Teorik Eşitlik Fiyatı (1 ABD Doları): İhraççı veya protokolün sunduğu nominal değer ve aynı zamanda birincil piyasada basım/itfa için referans fiyat.
- İkincil Piyasa Fiyatı: Spot borsalar, zincir üzerindeki DEX’ler veya OTC işlemlerde gerçek işlem fiyatı. Yatırımcıların çoğu bu katmanda işlem yapar.
İkincil piyasa fiyatı uzunca bir süre 1 doların altında kalırsa bu durum “indirimli depeg”, fiyat 1 doların üzerine çıktığında ise “primli” olarak adlandırılır (genellikle itfa sınırlandığında, basım durunca veya bazı zincirlerde likidite sıkıntısı olduğunda görülür).
Depeg, rezervlerin anında sıfırlanmasını gerektirmez; çoğunlukla itfa işlemlerindeki aksaklıklar, güven kaybı ve likidite çıkışı sonucunda meydana gelir.
Tipik Depeg Olma Süreçleri
Çoğu vaka aşağıdaki süreçler ile özetlenebilir:
- Tetikleyici Faktörler: Rezerv şüpheleri, düzenleyici kararlar, bankacılık riskleri, teminat çöküşleri, protokoldeki açıklar, büyük olumsuz haberler gibi gelişmeler.
- Güvenin Zayıflaması: Yatırımcılar stablecoinlerini BTC, ETH veya diğer stablecoinlere çevirir, piyasa yapıcılar fiyat kotasyonlarını daraltır.
- İkincil Piyasa Likiditesinin Azalması: Zincir üzerindeki havuzların derinliği azalır, fiyat farkları genişler; büyük işlemler fiyatı hızla 1 dolar seviyesinin dışına iter.
- Arbitrajın Engellenmesi: Birincil itfa işlemleri yavaşlarsa, sınırlandırılır, duraklatılır ya da KYC/kanallar kısıtlanırsa, arbitrajcılar fiyatı hızlıca düzeltmek için “düşükten alıp itfa etme” imkânını kaybeder ve depeg devam eder.
- Fon Çıkışı ve Derin Depeg: Toplu itfa talepleri oluşur; ihraççılar rezerv varlıklarını satmak ya da itfayı sınırlamak durumunda kalır; fiyat daha da geriler ve bu durum DeFi teminatlarını ve kaldıraçlı pozisyonları olumsuz etkiler.
Bu modelden çıkarılacak ders şudur: Müdahale ne kadar erken yapılır, itfa işlemi ne kadar akıcı ve likidite ne kadar yüksek olursa depeg’in süresi ve derinliği o kadar azalır; aksi takdirde daha da derinleşebilir.
Fon Çıkışları Yalnızca Bankalarda Görülmez
Stablecoinlerde fon çıkışı, çok sayıda yatırımcının aynı anda çıkış yapmayı (fiat paraya dönme, başka varlıklara çevirme, zincirler arası çekim) istemesini ifade eder ve şu sonuçları doğurur:
- İtfa işlemlerinde uzun kuyruklar veya limitler oluşur;
- Rezerv varlıklarının indirimli olarak satılması gerekebilir;
- Zincir üzerindeki transferler yavaşlar ve gas ücretleri artar;
- Stablecoin’e dayalı DeFi protokollerinde teminat kalitesi bozulur veya tasfiyeler hızlanır.
Fiat teminatlı fon çıkışı
Burada temel konu, ihraççının zamanında ve eksiksiz bir şekilde nominal değer üzerinden itfa işlemini gerçekleştirip gerçekleştiremeyeceği ve rezervlerin likiditesinin yeterli olup olmadığıdır. Rezervlerin önemli bir bölümü uzun vadeli varlıklara yatırılmışsa, faiz oranı veya likidite şoklarında piyasa değeri kayıpları yaşanabilir ve bu da güveni daha da zedeler.
Aşırı teminatlı fon çıkışı
Stablecoindeki satış dalgasıyla başlayan süreç, teminat oranlarının düşmesi, likidasyonların artması, teminat satışı baskısının yükselmesi ve hem stablecoin hem de teminat varlığının değer kaybettiği bir kısır döngüye yol açar. Mart 2020 senaryosu bunun klasik bir örneğidir (protokole göre parametreler değişiklik gösterir).
Algoritmik fon çıkışı
Çoğunlukla daha hızlı gerçekleşir: emici token ve stablecoin birkaç gün hatta saat içinde birlikte değer kaybeder, arbitraj ve piyasa yapıcılığı devre dışı kalabilir.
İndirim ve Prim: Farklı Sapmalar, Farklı Etkiler
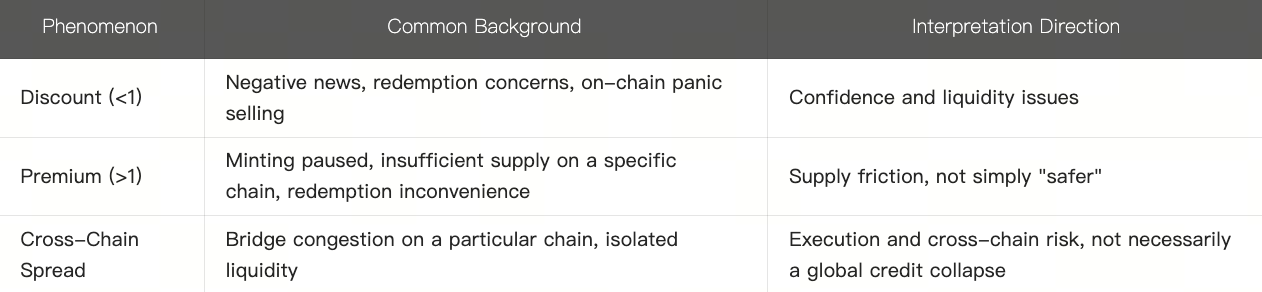
Bu nedenle depeg’i izlerken sadece tek bir borsadaki fiyatı değil, ana piyasalarda genel bir etki olup olmadığını ve sapmanın ilk olarak hangi zincir veya havuzda başladığını takip etmek gerekir.
Erken Uyarı Sinyalleri: Gözlemlenebilen ve Kayıt Altına Alınabilen
Aşağıdaki sinyaller, önlem almak ve risk yönetimini sıkılaştırmak için kullanılır, ancak “kesin bir çöküş” olarak algılanmamalıdır.
5.1 İkincil Piyasa Fiyatı ve Derinliği
- Ana işlem çiftlerinin fiyatı sürekli olarak 1 doların altında seyreder (örneğin, birkaç gün boyunca 0,995 doların altında ve derinleşerek);
- Zincir üzerindeki büyük havuzlarda toplam kilitli değer (TVL) azalır, fiyat farkları genişler;
- Büyük emirlerde slipaj belirgin şekilde yükselir.
5.2 Birincil Piyasa ve İhraççı Gelişmeleri
- Basım/itfa durdurma veya itfa limitlerindeki düzenleme duyuruları;
- Rezerv bileşiminde ani değişiklikler, denetim gecikmeleri, saklayıcıya dair gelişmeler;
- Düzenleyici incelemeler, varlıkların dondurulması, hukuki süreçler.
5.3 Zincir Üzeri Anomaliler (kullanılan veri aracına göre değişir)
- Arzda kısa sürede büyük düşüş (itfa) veya olağan dışı basım hareketleri;
- Borsalara net stablecoin girişlerinde ani artış (potansiyel satış baskısı);
- DeFi bazlı yoğun tasfiyeler veya batık borç olayları.
5.4 Stablecoinler Arası Fon Akışları
- Fonlar topluca bir stablecoin’den diğerine kayar (güvenli liman arayışı);
- Depeg’e uğrayan coin’lerin indirimli alım satımı için DEX arbitraj havuzlarının boşaltılması.
5.5 İlgili Piyasalar
- Emici tokenlerde çöküş (algoritmik yapılarda);
- Teminat olarak kullanılan üst zincir stablecoinlerin önce depeg’e uğraması (zincirleme risk);
- Ani faiz değişimleri, rezerv varlıklarının değerinde oynaklığa neden olur (fiat teminatlı rezervler ağırlıklı olarak Hazine tahvillerindeyse).
5.6 Kamuoyu Algısı ve Bilgi Asimetrisi
- Doğrulanmamış rezerv söylentileri veya sahte açıklamalar;
- Sosyal medyadaki haberlere dayanarak işlem yapmak ya da paniklemek yerine, resmi kanallar ve zincir üstü verilerle durumu teyit etmek gerekir.
Bu sinyalleri haftalık ya da olay bazlı bir kontrol listesi şeklinde gözlemlemek faydalı olur (6. derste portföy disiplinine eklenmesi önerilmektedir).
Tarihsel Senaryoların Öğrettikleri
Fiat teminatlı dalgalanmalar
Tekrarlayan kısa süreli indirim veya primler genellikle rezerv şeffaflığı, düzenlemeler ve bankacılık kanallarıyla ilgilidir. Temel ders: toparlanma genellikle itfa işlemlerinin yeniden açılması, net bilgilendirme ve piyasa yapıcıların geri dönüşü ile mümkün olur; süre saatler ya da haftalar arasında değişir.
Teminat bazlı aşırı piyasa stres testleri
Teminat değeri sert düştüğünde, tasfiyelerin arzı absorbe edebilmesi ve yönetişimin hızla stabilite ücretini artırıp parametreleri düzenleyebilmesi, depeg’in ne kadar derin olacağını belirler.
Algoritmik çöküş
Mekanizma dersinde belirtildiği gibi: güven sarsıldığında, fiyatlar uzun bir süre 1 dolar seviyesine dönemeyebilir ve sonunda yeniden yapılanma ya da sona erme ile sonuçlanır. Yatırımcılar için çıkarım: algoritmik stablecoinler “nakit” muadili olarak kullanılmamalıdır.
Depeg Sürecinde Davranış Disiplini
Yatırımcılar için
- “Kısa vadeli sapma arbitrajı” ile “kredi riski” olayını ayırt edin; kredi riski durumunda o coin’e olan bağlılığınızı azaltın;
- Aşırı zayıf likidite dönemlerinde büyük satışlardan kaçının, olası slipajları azaltın;
- Hesabınız için itfa kanallarının açık olup olmadığını takip edin.
DeFi kullanıcıları için
- Kredi teminatınızda depeg’e uğramış bir varlık olup olmadığını kontrol edin;
- Tasfiye eşiklerini ve havuz kullanım oranlarını izleyin;
- Stablecoin likidite sağlayıcıları için tek yönlü piyasa, kayıplar ve artan batık borç riski söz konusu olabilir.
Traderlar için
- Depeg dönemlerinde volatilite aşırı yüksektir, kaldıraçlı işlemler riskleri artırır;
- Haber ve yanıltıcı bilgiler sıkça yayılır; birden fazla kaynakla doğrulama yapın.
Özet
Üçüncü ders şunları açıklar: depeg esas olarak ikincil piyasa fiyatlarında ortaya çıkar ve buna güven, likidite ile itfa ve arbitraj işlemlerinin akıcılığı yön verir. Temel süreç şu şekildedir: tetikleyici → güven kaybı → likiditenin kuruması → arbitrajın tıkanması → derin fon çıkışı. İndirim ve prim farklı anlamlar taşır; zincir, borsa ve birincil piyasa durumuna bakılarak yorumlanmalıdır. Erken uyarı sinyalleri arasında fiyat derinliği, ihraççı açıklamaları, zincir üstü arz ve stablecoin fon akışları, teminat ilişkileri ile algı yönetimi yer alır. Risk arttığında bunları tek başına alım/satım sinyali olarak değil, izleme kontrol listesi olarak kullanın. Dördüncü derste, elde tutma ve dolaşım maliyetlerindeki sürtüşme ele alınacak ve “eşitlik yeniden sağlandığında” dahi net getirinin neden zarar görebileceği açıklanacaktır.
Sorumluluk Reddi
Yasal Uyarı 1: Bu içerik yatırım tavsiyesi niteliği taşımamaktadır. Dijital varlıkların alım veya satımını teşvik etmeyi amaçlamaz ve yalnızca bilgilendirme amaçlıdır. Kripto varlıklar yüksek risk içerir ve önemli fiyat dalgalanmalarına maruz kalabilir. Herhangi bir yatırım kararı vermeden önce kendi mali durumunuzu değerlendirmeli ve kararınızı bağımsız olarak vermelisiniz.
Yasal Uyarı 2: Bu makalede yer alan veriler ve grafikler yalnızca genel bilgilendirme amaçlıdır. Tüm içerik özenle hazırlanmış olmakla birlikte, olası hata veya eksikliklerden dolayı sorumluluk kabul edilmemektedir. Gate TR Akademi ekibi bu içeriği farklı dillere çevirebilir. Çevrilen hiçbir makale izin alınmadan kopyalanamaz, çoğaltılamaz veya dağıtılamaz.
Dersler
Ders 1:Stablecoinler Nedir? Kripto Piyasasında “Dolar Sabitleyici” Neden Gerekli?
0 Kursu bitiren
Ders 2:Ana Akım Mekanizmaların Detaylı Analizi: Fiat Destekli, Fazla Teminatlı ve Algoritmik Stablecoinler
0 Kursu bitiren
Ders 3:Depeg ve Fon Çıkışları: Fiyatların 1 Dolar’dan Sapma Süreci ve Erken Uyarı Sinyalleri
0 Kursu bitiren
Ders 4:Maliyetler ve Sürtünmeler: Zincirler Arası, Borsa, Gas Ücretleri ve Fiyatları "Stabil" Tutmanın Gerçek Kayıpları
0 Kursu bitiren
Ders 5:Getiri Sağlayan Stablecoinler ve DeFi Katmanları: Getiri Kaynağı Nereden Gelir ve Riskler Nerede Birikir?
0 Kursu bitiren
Ders 6:Portföy ve Disiplin: Seçim, Çeşitlendirme, Olay Dönemleri ve Gözden Geçirme Kontrol Listesi
0 Kursu bitiren
Diğer Kurslar

Yeni Başlayan
Kripto Paralar Hakkında Araştırma Nasıl Yapılır?
Kripto sektöründe başarı ve başarısızlık arasındaki çizgi inanılmaz derecede ince olabilir. "Kripto Dünyasında Kendi Araştırmanızı Yapın (DYOR)" adlı bu kılavuz, bu dinamik ortamda güvenle ilerlemeniz için size araçlar, bilgi ve içgörüler sunmak üzere tasarlanmıştır. Derinlemesine incelemeye, kripto dünyasının karmaşıklıklarını çözmeye ve bilinçli bir yatırımcı olarak ortaya çıkmaya hazır mısınız?
Yeni Başlayan
DAO Temelleri
Merkeziyetsiz Otonom Organizasyonlar (DAO'lar), toplulukları, işletmeleri ve yatırımları organize etmenin yeni ve heyecan verici bir yoludur. Bu kurs, DAO'ların ne olduğunu, nasıl çalıştığını ve finans ve toplum üzerindeki potansiyel etkilerini kapsamlı bir şekilde anlamanızı sağlayacaktır. İster deneyimli bir kripto para yatırımcısı, ister meraklı bir girişimci, isterse de gelişmekte olan teknolojilerle ilgilenen biri olun, bu kurs size DAO dünyasında yolunuzu bulmanız için gereken bilgi ve araçları verecektir.
Yeni Başlayan
Kripto Para 101
Bu kursta, bu gelişmekte olan sektörle tanışmaya başlamanız için bilmeniz gereken her şeyi size sunacağız. Muhtemelen Bitcoin, Ethereum, blockchain, kripto para, madencilik ve benzeri terimleri duymuşsunuzdur. Bunları size öğretici, açık ve objektif bir şekilde sunacağız.

Yeni Başlayan
Kripto Para Uyumluluğunun Temelleri
Kripto paralar, eşi benzeri görülmemiş fırsatlar ve zorluklar sunarak finansal dünyayı devrim niteliğinde değiştiriyor. "Kripto Uyumluluk Temelleri" kursu, kripto düzenlemelerinin karmaşık dünyasına derinlemesine inerek küresel uyumluluk ortamına dair kapsamlı bir anlayış sunuyor. Dinamik kripto dünyasında güvenle yol almaya hazır mısınız? Hemen dalın ve bu hızla gelişen alanda önde kalmak için gereken bilgiyle donanın.
Yeni Başlayan
Sıfırdan Kripto Eğitimi
Kripto eğitim yolculuğunuzun bir sonraki adımına hoş geldiniz. Bu kursta odak noktamızı blockchain teknolojisinin kendisinden, ağlar üzerinde işlem gören kripto paralara taşıyoruz. Kursun sonunda Bitcoin, Ethereum ve binlerce diğer kripto paradan oluşan o gizemli dünya artık çok daha anlaşılır hale gelecek. Kripto paraların ne olduğunu, neden var olduklarını ve insanların bunları gerçek hayatta nasıl kullandığını öğreneceksiniz. Her şeyi teknik terimlerden uzak, sade ve anlaşılır şekilde aktaracağız.
Orta Seviye
Düzenlemeye Tabi Stabil Kripto Paralar ve MiCA Uyumluluğuna Giriş
Stabil kripto paralar, geleneksel finans ile blok zinciri tabanlı sistemler arasında bir köprü kurarak dijital varlık alanındaki en etkili yeniliklerden biri haline geldi. Ancak, hızlı benimsenmeleri şeffaflık, istikrar ve denetim konularında soruları gündeme getirdi. Avrupa Birliği'nin Kripto Varlık Piyasaları Düzenlemesi (MiCA), bu endişeleri gidermek için kapsamlı bir yasal çerçeve sunarak stabil kripto paralar için net kategoriler tanımlıyor ve ihraç edenler için uyumluluk yükümlülükleri belirliyor. Bu ders, düzenlenmiş stabil kripto paraların nasıl çalıştığını, MiCA'nın gerekliliklerinin ayrıntılarını ve düzenlemenin sektörün geleceği için ne anlama geldiğini inceliyor.